Serra Verde e a soberania industrial brasileira
Boletim factual e análise crítica
Aquisição concluída, fornecimento da Fase 1 contratado e expansão industrial no exterior: uma análise sobre tecnologia, benefícios nacionais e capacidade de transformar a riqueza mineral brasileira.

Identificação desta publicação
Esta ficha aplica ao acervo histórico o mesmo padrão documental das publicações mais recentes, sem alterar o conteúdo original.
- Natureza editorial
- Boletim factual e análise crítica independente
- Macroeixo
- Soberania, poder e infraestrutura
- Recorte específico
- Terras raras, tecnologia e política industrial
- Modalidade de acesso
- Leitura integral em HTML · 10 min de leitura
- Idioma
- Português (Brasil)
- Situação científica
- Não revisado por pares
- Integridade documental
- Nota pública integral preservada em HTML na página canônica
Palavras-chave editoriais: terras raras; Serra Verde; soberania industrial; minerais críticos; política industrial.
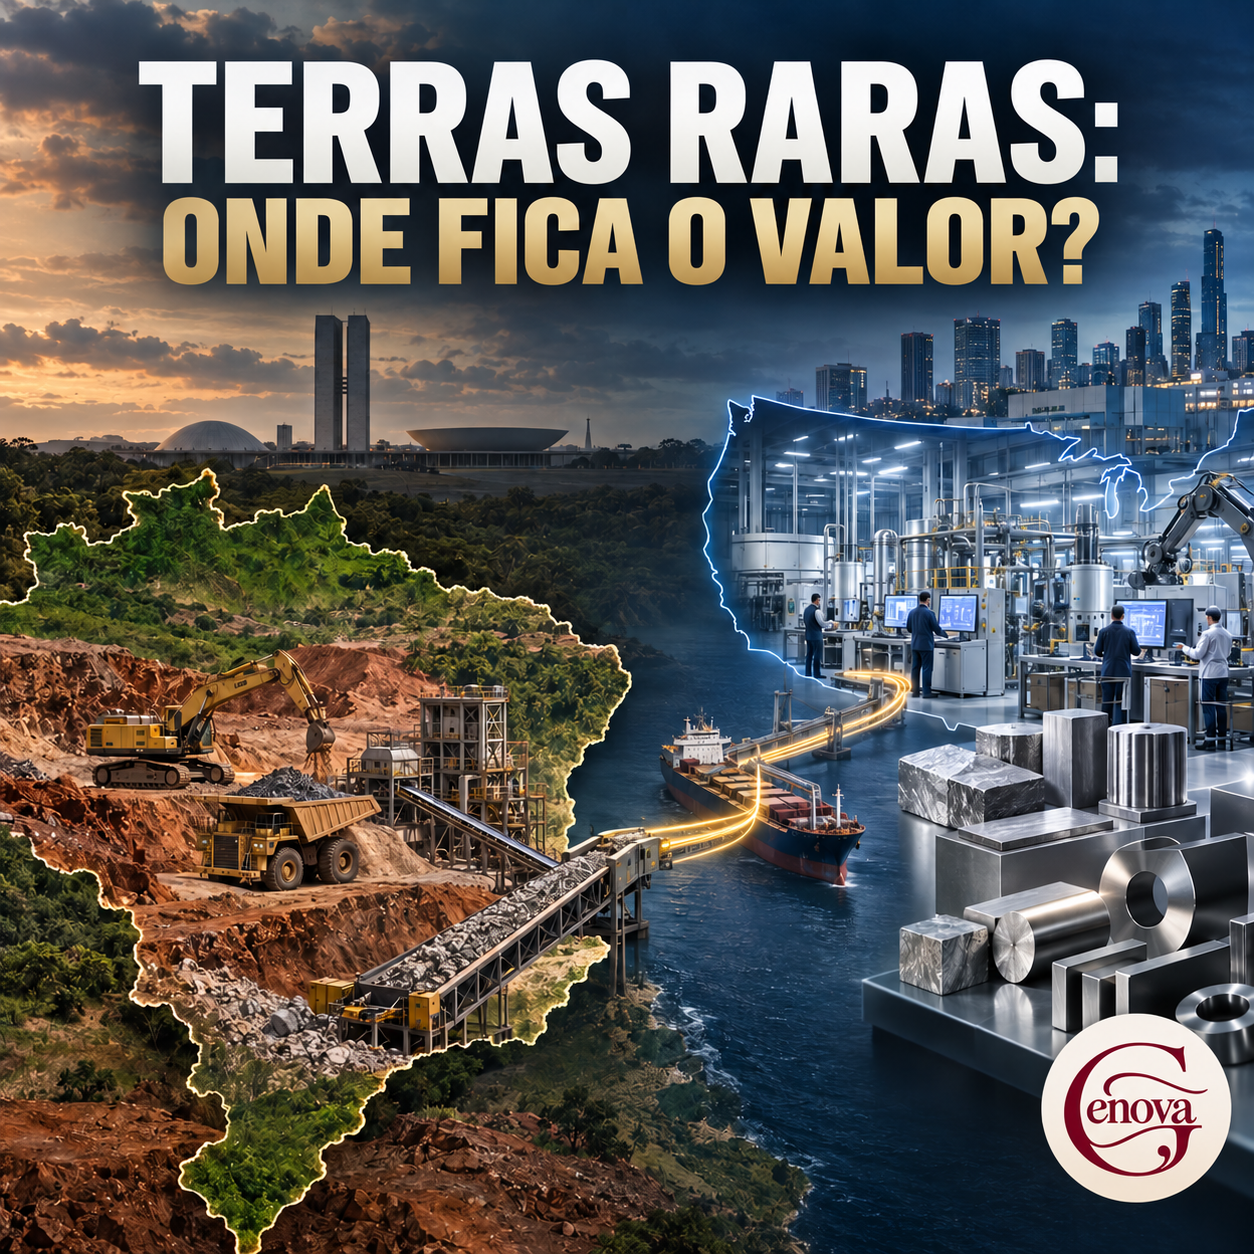
A aquisição da Serra Verde pela USA Rare Earth foi concluída em 3 de setembro de 2026, segundo declaração regulatória da companhia. Em 15 de setembro, o PL 2.780/2024 ainda constava no Senado como aguardando sanção. Nesse intervalo, a empresa anunciou o início das obras de uma fábrica de metais, ligas e ímãs permanentes nos Estados Unidos. [1][9][5]
O caso exige distinguir propriedade dos recursos minerais, controle empresarial e capacidade industrial. O ponto crítico é saber quanto da transformação tecnológica e do valor econômico dessa cadeia poderá ser desenvolvido no Brasil. Este boletim examina a operação e os projetos do grupo; não pretende descrever toda a pesquisa ou a indústria brasileira de terras raras.
1 Operação societária e propriedade mineral
No Form 8-K apresentado à Securities and Exchange Commission (SEC) em 4 de setembro, a USA Rare Earth informou o fechamento da combinação no dia anterior. A contraprestação compreendeu US$ 300 milhões em dinheiro e 126.849.307 ações da companhia. O valor da parcela acionária varia com a cotação. O registro é uma declaração empresarial obrigatória, não uma aprovação da operação pela SEC. [1]
A mudança de controle não transferiu aos Estados Unidos a propriedade jurídica das jazidas. Os arts. 20, IX, e 176 da Constituição atribuem os recursos minerais à União, distinguindo-os da propriedade do solo e garantindo ao concessionário a propriedade do produto da lavra. O aproveitamento mineral continua sujeito ao regime federal aplicável. [2]
A preocupação estratégica está, portanto, no poder de decidir sobre investimentos, comercialização, tecnologia e organização da cadeia. Nacionalidade do controlador, domínio público dos minerais e destinação contratual da produção são questões relacionadas, mas juridicamente distintas.
2 Financiamento e fornecimento da Fase 1
Em 24 de agosto, a USA Rare Earth anunciou uma estrutura de US$ 1,55 bilhão ligada ao veículo de propósito específico (SPV) comprador da produção. O anúncio reúne instrumentos diferentes: [3]
| Instrumento | Montante anunciado e condição |
|---|---|
| Aporte governamental no SPV | Compromisso de US$ 750 milhões do governo dos Estados Unidos. |
| Crédito bancário ao SPV | Carta de compromisso para linha de até US$ 500 milhões, sujeita a condições. |
| Compra futura pelo governo dos EUA | Pelo menos US$ 300 milhões em produtos ao longo de cinco anos. |
Não se trata de US$ 1,55 bilhão necessariamente disponível em caixa, nem do preço de aquisição da Serra Verde. O financiamento bancário e as compras futuras têm condições próprias de execução. [3]
O contrato de fornecimento, ou offtake, é descrito como abrangendo 100% da produção da Fase 1 por 15 anos, com preços mínimos para neodímio, praseodímio, disprósio e térbio. Há também previsão de compra ou pagamento (take-or-pay). Segundo a Serra Verde, as entregas de carbonato misto de terras raras (MREC) ao SPV eram esperadas para o início do quarto trimestre de 2026. [4]
Esse compromisso pode reduzir o risco comercial e sustentar investimentos em Goiás. Ao mesmo tempo, vincula a produção contratada a uma estrutura apoiada por outro Estado. Não concede exclusividade sobre todas as terras raras do Brasil, nem comprova que cada volume terá como destino físico final uma fábrica norte-americana.
Separadamente, o Form 8-K registra obrigações com a U.S. International Development Finance Corporation (DFC), originalmente de até US$ 565 milhões. A parcela inicial, de até US$ 465 milhões, prevê prazo máximo de 15 anos e juros anuais Term SOFR mais 4 pontos percentuais. A parcela incremental, de até US$ 100 milhões, foi desembolsada antes do fechamento e considerada quitada no acerto envolvendo direitos de subscrição (warrants) e pagamentos à DFC. Esses valores não equivalem, integralmente, a novos recursos disponíveis. [1]
3 Industrialização e empregos nos Estados Unidos
Em 9 de setembro, a USA Rare Earth anunciou o início das obras da unidade de Blacksburg, na Carolina do Sul. A empresa estima investimento de aproximadamente US$ 1,2 bilhão, cerca de 490 empregos industriais qualificados e início do comissionamento em 2028. As capacidades pretendidas são de 6.400 toneladas anuais de ímãs permanentes de neodímio-ferro-boro (NdFeB) e 5.000 toneladas anuais de metais e ligas. [5]
São projeções empresariais, sujeitas a financiamento, licenciamento, execução e demanda. Não equivalem a capital integralmente aplicado, postos já preenchidos ou produção garantida. As capacidades de metais e ímãs correspondem a etapas distintas e não devem ser somadas como uma única produção final.
A instalação representa uma aposta de localização industrial nos Estados Unidos. Não demonstra, por si só, que empregos brasileiros foram transferidos para aquele país ou que toda a produção de Pela Ema alimentará Blacksburg.
4 Distribuição das etapas produtivas
A documentação empresarial permite identificar as seguintes localizações e estágios. Capacidade operacional, demonstração tecnológica e projeto futuro não são equivalentes. [4][5][6][7][8]
| Etapa | Localização e estágio informado |
|---|---|
| Mineração e processamento em MREC | Pela Ema, Goiás: operação existente, em otimização e expansão. |
| Pesquisa e demonstração de separação | Wheat Ridge, Colorado: instalação de demonstração e campanhas de processamento. |
| Metais e ligas em escala comercial | LCM, no Reino Unido: capacidade existente. |
| Expansão de metais e ligas | Lacq, França: projeto da LCM Europe. Blacksburg, EUA: unidade anunciada em implantação. |
| Ímãs permanentes | Stillwater, Oklahoma: instalação com comissionamento de linha informado. Blacksburg: capacidade projetada para a nova unidade. |
O comunicado empresarial de 15 de junho informa que as campanhas em Wheat Ridge incluem material de Pela Ema, de Round Top e de reciclagem de ímãs. Essa ligação sustenta a descrição de uma cadeia integrada em desenvolvimento, mas não documenta o destino comercial definitivo de toda a produção brasileira. [7]
Na França, o projeto metalúrgico da LCM Europe e o investimento anunciado na Carester são iniciativas relacionadas, mas distintas. A simples existência de uma parceria não autoriza tratar todas as unidades francesas como fábricas já operacionais sob controle integral da USA Rare Earth. [8]
5 O contraponto brasileiro e a captura de valor
O Brasil participa com mais que extração. Pela Ema realiza processamento em MREC, emprega trabalhadores e mantém atividade econômica em Goiás. Em agosto, a Serra Verde informou mais de 350 empregados, sem contar contratados terceirizados. Esse dado empresarial não é diretamente comparável aos 490 postos futuros de Blacksburg: são etapas, datas e universos diferentes. [4][5]
A questão industrial é o avanço a partir desse produto intermediário para separação, metalização, ligas, ímãs e aplicações. Na configuração examinada, importantes instalações e expansões dessas etapas estão nos Estados Unidos e na Europa. Isso sustenta uma preocupação com a localização das competências tecnológicas, mas não prova que toda a tecnologia esteja no exterior ou que o Brasil não tenha outras iniciativas no setor. [6][7][8]
A análise crítica é que o país corre o risco de ampliar a oferta mineral sem aumentar, na mesma proporção, sua capacidade de transformar esses recursos e desenvolver tecnologia própria. Esse risco não deve ser apresentado como perda econômica já mensurada. A distribuição efetiva do valor exige dados sobre custos, margens, salários, tributos, fornecedores locais, propriedade intelectual e investimentos realizados em cada etapa.
Uma política industrial consistente deve avaliar quais etapas podem ser internalizadas de forma competitiva e ambientalmente responsável. Condicionar incentivos a metas verificáveis de pesquisa, capacitação e produção local é mais útil que exigir genericamente “transferência de tecnologia”, sem definir o conhecimento transferido, quem poderá utilizá-lo e como comprovar sua absorção.
6 Marco federal e tempo regulatório
O Senado aprovou o PL 2.780/2024 em 2 de setembro. O projeto institui a Política Nacional de Minerais Críticos e Estratégicos e o Conselho Nacional para Industrialização de Minerais Críticos e Estratégicos (CIMCE). A combinação empresarial foi concluída em 3 de setembro, e a Casa Civil recebeu o autógrafo em 4 de setembro, às 19h18. Em 15 de setembro, o registro oficial ainda indicava espera por sanção ou veto, com prazo até 25 de setembro. [9][1]
A Eixos noticiou, em 14 de setembro, uma cerimônia de sanção prevista para 16 de setembro, às 10h30, no Palácio do Planalto, com base em convites ministeriais ao setor. Trata-se de informação jornalística sobre um evento futuro, não de sanção consumada. [10]
O autógrafo prevê, no art. 3º, § 2º, triagem e homologação, pelo CIMCE e pela Agência Nacional de Mineração (ANM), nos termos de regulamento, de mudanças de controle, acesso a informações geológicas estratégicas, determinados contratos internacionais e operações com títulos minerários. O art. 8º remete a regulamento instrumentos de estímulo à industrialização e informações sobre exportações. O art. 51 prevê entrada em vigor na data da publicação. [11]
A crítica ao Congresso precisa considerar essa cronologia. O Senado aprovou a proposta antes do fechamento, mas o marco específico ainda não estava vigente quando a aquisição foi concluída. É esse descompasso que justifica cobrar uma resposta legislativa mais tempestiva. A sequência das datas não demonstra intenção de favorecer a transação, nem prova que uma aprovação anterior necessariamente a impediria. A ausência do novo marco tampouco significava ausência de regulação mineral ou concorrencial. [2][15]
A sanção não implica desfazimento automático da aquisição. A aplicação temporal de novas exigências deve respeitar a Constituição e a Lei de Introdução às Normas do Direito Brasileiro (LINDB), sem presumir que efeitos futuros, novos contratos ou novas operações sejam imunes à legislação. Será necessário examinar o texto efetivamente publicado, eventuais vetos e os dispositivos que dependem de regulamentação. [2][11][12]
7 Cade e alcance do controle público
O Cade anunciou, em 11 de maio, a abertura de procedimento para apurar o enquadramento da combinação empresarial e do contrato de fornecimento nas regras de controle de concentrações. [13]
A CNN Brasil informou, em reportagem de 24 de agosto baseada em nota técnica da Superintendência-Geral, que a apuração foi arquivada por ausência dos critérios de faturamento para notificação obrigatória. Segundo a notícia, o grupo comprador não registrou faturamento no Brasil em 2025, e o prazo para recurso ou avocação transcorreu sem manifestações, encerrando o procedimento. A data de 24 de agosto é a da publicação jornalística; não se atribui automaticamente essa data à decisão administrativa. [14]
O fundamento de arquivamento relatado não equivale a um aval geral de soberania, segurança nacional ou legalidade de todos os contratos. Tampouco é correto continuar descrevendo a apuração como pendente. O desfecho é aqui atribuído à reportagem, que declara ter obtido a documentação do Cade.
A Lei 12.529/2011 permite ao Cade requerer, dentro de um ano da consumação, a submissão de atos de concentração que não atinjam os critérios ordinários, nos termos do art. 88, § 7º. Essa faculdade geral não comprova reabertura do caso, nem dispensa exame dos limites e do conteúdo do arquivamento. O controle concorrencial também não substitui as competências minerárias, ambientais e judiciais aplicáveis. [15][2]
Síntese crítica
O financiamento estrangeiro pode viabilizar produção, expansão e empregos no Brasil. Reconhecer esses benefícios não dispensa cobrar uma política capaz de ampliar a participação nacional no conhecimento e na transformação industrial associados aos recursos minerais.
O risco apontado neste boletim é a consolidação de uma divisão produtiva na qual o Brasil forneça o produto intermediário e suporte os impactos locais da mineração, enquanto competências industriais relevantes se expandem predominantemente no exterior. Trata-se de uma hipótese estratégica sustentada pela localização dos projetos, não de prova de esvaziamento integral da soberania ou de prejuízo líquido já quantificado.
A resposta pública precisa ser verificável: definir prioridades de industrialização, vincular apoio estatal a resultados, acompanhar o cumprimento dos compromissos e avaliar os benefícios e custos para as comunidades. O parâmetro deve ser a capacidade efetivamente construída no país, sem perder de vista viabilidade econômica, proteção ambiental e segurança jurídica.
Soberania mineral exige mais que o domínio jurídico das jazidas. Exige capacidade tecnológica, industrial e institucional para influenciar como a riqueza mineral será transformada e como seus benefícios serão distribuídos.
Fontes e documentos
Referências consultadas em 15 de setembro de 2026. Os títulos descritivos em português dos comunicados empresariais identificam os originais em inglês. As chamadas numeradas no texto são links diretos para as fontes.
[2] BRASIL. Constituição da República Federativa do Brasil. Arts. 5º, XXXVI, 20, IX, e 176.
PDF assinado e relatório de validação
O PDF contém a assinatura eletrônica do autor. O relatório registra a verificação realizada em 15 de setembro de 2026, às 16h26min28s, no horário de Brasília. Seu código de integridade corresponde ao arquivo disponibilizado abaixo.
Boletim integral de seis páginas, assinado com certificado ICP-Brasil em 15 de setembro de 2026, às 16h25min44s, no horário de Brasília.
↗Consultar relatório de validaçãoRelatório fornecido pelo autor: assinatura aprovada, caminho de certificação válido e nenhuma mensagem de alerta.
↗Estudo jurídico anterior sobre a operação Serra VerdeArtigo publicado em 4 de setembro de 2026, com PDF assinado e análise dos efeitos prospectivos do PL 2.780/2024.
↗